Planejamento tributário
Organização lícita da carga tributária de empresas e pessoas físicas, dentro dos limites legais.
Consultoria tributária preventiva e defesa em autuações e execuções fiscais, com análise da legislação aplicável e dos documentos do caso concreto.
Conteúdo informativo. Cada tributo, ente federativo e situação possuem regras próprias. Não há garantia de resultado.
Organização lícita da carga tributária de empresas e pessoas físicas, dentro dos limites legais.
Impugnação administrativa e acompanhamento de processos administrativos fiscais.
Defesa em execuções fiscais, embargos e análise de prescrição e outras teses cabíveis.
Orientação contínua sobre tributos incidentes na atividade da empresa.
Avaliação de programas de parcelamento e alternativas de regularização fiscal.
Análise de pagamentos indevidos ou a maior e das formas de restituição ou compensação.
Prazos fiscais são curtos: começamos pelo que está em curso.
Identificamos o que foi recebido (auto, CDA, execução) e o prazo em curso.
Declarações, guias, contratos e o enquadramento tributário da empresa.
Apuração da base legal e da regularidade dos lançamentos.
Defesa, regularização ou planejamento lícito — sem promessa de economia.
Não é preciso ter tudo para o primeiro contato — o que estiver à mão já ajuda.
Planejamento tributário é lícito e depende da atividade da empresa; não há promessa de economia.
Não envie senhas, dados bancários completos ou informações desnecessárias no primeiro contato.
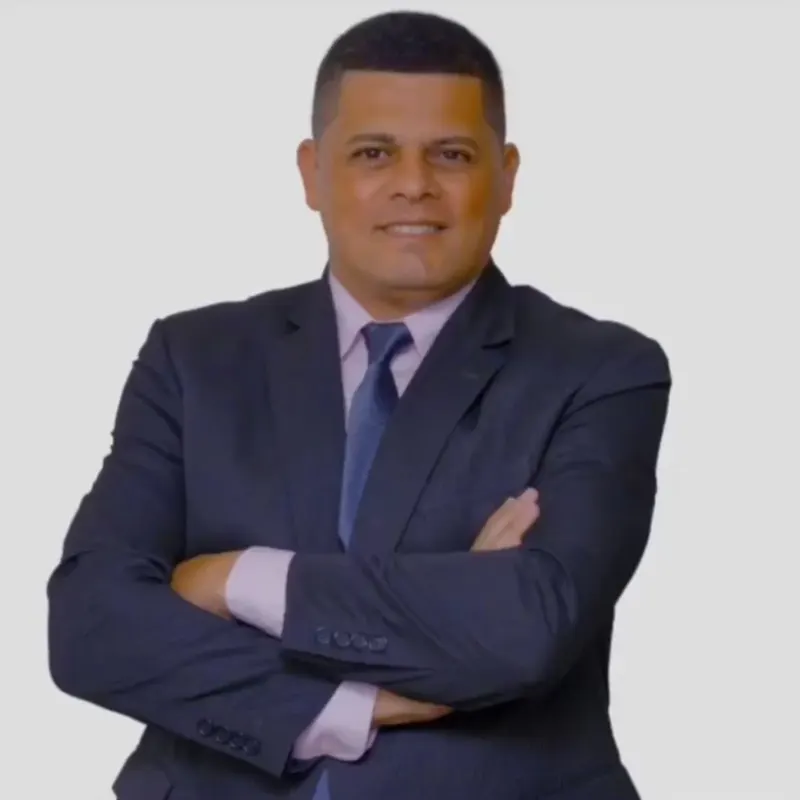
Advogado, professor de Direito e sócio da Coutinho e Meneses Sociedade de Advogados.
É a organização lícita dos negócios e das obrigações fiscais da empresa ou da pessoa física, com o objetivo de cumprir a legislação de forma mais eficiente, dentro dos limites permitidos por lei.
O ideal é reunir a autuação e os documentos relacionados o quanto antes, pois normalmente há prazo para impugnação ou defesa administrativa, cuja perda pode limitar as opções seguintes.
É a ação judicial usada pela Fazenda Pública para cobrar tributos não pagos, inscritos em dívida ativa. O executado pode apresentar defesa (embargos) ou outras medidas, conforme o caso.
Existem, conforme o tributo e o ente federativo, programas de parcelamento e outras formas de regularização, além da possibilidade de discutir judicial ou administrativamente a cobrança, quando houver fundamento.
Sim, tanto consultoria tributária preventiva quanto defesa em autuações e execuções fiscais, para pessoas físicas e para empresas.
Sim. Encaminhe o documento recebido e um breve resumo da situação para uma primeira avaliação.
Resposta curta: A ação para a cobrança do crédito tributário prescreve em cinco anos, contados da data da sua constituição definitiva.
O Código Tributário Nacional também trata das hipóteses em que a prescrição se interrompe; a contagem em cada caso depende das datas de lançamento, impugnação e execução.
Base legal: Código Tributário Nacional, art. 174. Fonte: Código Tributário Nacional (Lei nº 5.172/1966) (Presidência da República — Planalto).
Resposta curta: O executado oferecerá embargos no prazo de 30 dias, contados do depósito, da juntada da prova da fiança bancária ou do seguro garantia, ou da intimação da penhora.
Como esse prazo é contado de eventos do processo, a análise imediata do mandado e dos documentos recebidos é importante.
Base legal: Lei nº 6.830/1980, art. 16. Fonte: Lei de Execução Fiscal (Lei nº 6.830/1980) (Presidência da República — Planalto).
Os dispositivos citados foram conferidos nos textos oficiais; a versão vigente pode mudar. A aplicação ao seu caso depende dos fatos e dos documentos — esta página é informativa.
Defesa: embargos, exceção de pré-executividade e prescrição.
Saiba maisImpugnação e recurso administrativo antes da execução.
Saiba maisOrganização lícita da carga tributária da empresa.
Saiba maisPanorama dos principais tributos incidentes sobre a atividade.
Saiba maisO que fazer diante de pagamento indevido ou a maior.
Saiba maisReceba mensalmente uma seleção das principais decisões judiciais, alterações legislativas e assuntos relevantes do Direito brasileiro. Informação jurídica diretamente no seu WhatsApp ou e-mail.
Saiba mais em como funciona o informativo.
Informe o tributo e o órgão e, se possível, envie a notificação recebida.
O formulário prepara uma mensagem para o WhatsApp. Se possível, informe o tributo, o ente (federal, estadual ou municipal) e a fase do processo.
A utilização deste site ou o envio de mensagem não formaliza, por si só, contratação de serviços advocatícios.